3.3.9 费用统计
这是“借阅报表”模块下的“费用统计”界面。与前一轮的“费用清单”(侧重财务明细流水)不同,本界面聚焦于财务收支的聚合汇总,按“收支类型”维度展示了收入、支出及净总额,是验证前序费用明细完整性的最终聚合
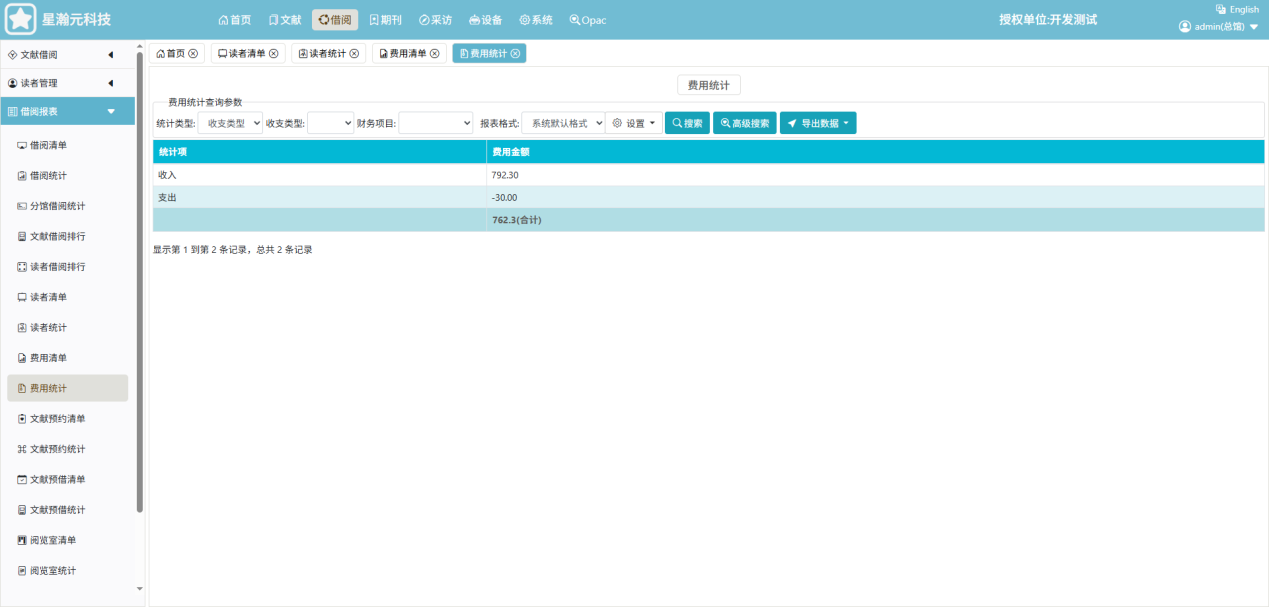
这是“借阅报表”模块下的“费用统计”界面。与前一轮的“费用清单”(侧重财务明细流水)不同,本界面聚焦于财务收支的聚合汇总,按“收支类型”维度展示了收入、支出及净总额,是验证前序费用明细完整性的最终聚合节点。
一、 界面功能与数据解析
查询与配置区:当前统计类型为“收支类型”,支持按“收支类型”“财务项目”进一步筛选,配合“报表格式”与“设置”可定制展示,提供搜索、高级搜索与导出功能。
核心统计数据:表头包含统计项与费用金额。关键数据如下:
收入:792.30元,涵盖前序押金(2128的140元含退费前、2129的100元等)及各类罚金(张三1的超期/丢失/污损等)。
支出:-30.00元,对应前序“费用清单”中2128的“退还押金”-20元,结合未展示明细推测另有-10元支出(如其他退费),共同构成支出项。
合计:762.30元,与前轮“费用清单”页面合计762.30完全一致,验证了“明细求和=聚合统计”的系统一致性。
二、 业务联动与闭环价值
财务全链路闭环:前序“读者统计”(押金总览740)→“费用清单”(17条明细流水)→本表(收支聚合),数据链路完整,收入792.30、支出-30.00、净额762.30形成最终财务画像。
前序数据映射:收入792.30覆盖押金收入与借阅触发罚金(超期/丢失/污损);支出-30.00体现押金退还冲正逻辑;净额762.30呼应前期“读者统计”押金740及额外罚金/其他收费。
业务规则验证:按收支类型统计直观展示财务流向,结合前序“假期管理”超期罚金、“借还”丢失污损定价,验证系统计费与退费逻辑。
三、 操作建议与注意事项
聚合反查验证:从本表收入792.30/支出-30.00反查“费用清单”,核对各财务项目(押金/超期/丢失等)明细加总,确保统计无遗漏。
筛选与导出:切换“财务项目”筛选(如仅超期罚金)验证子项统计;导出数据备份,结合“报表格式”满足财务审计。
联动测试:结合左侧“费用清单”与“读者统计”交叉验证,如押金740与净额762.30的差异(罚金贡献22.30),观察系统全量聚合。